Reforma al Código Tributario 2026: qué cambia para los contribuyentes y cómo prepararse
hlbecuadorArticle

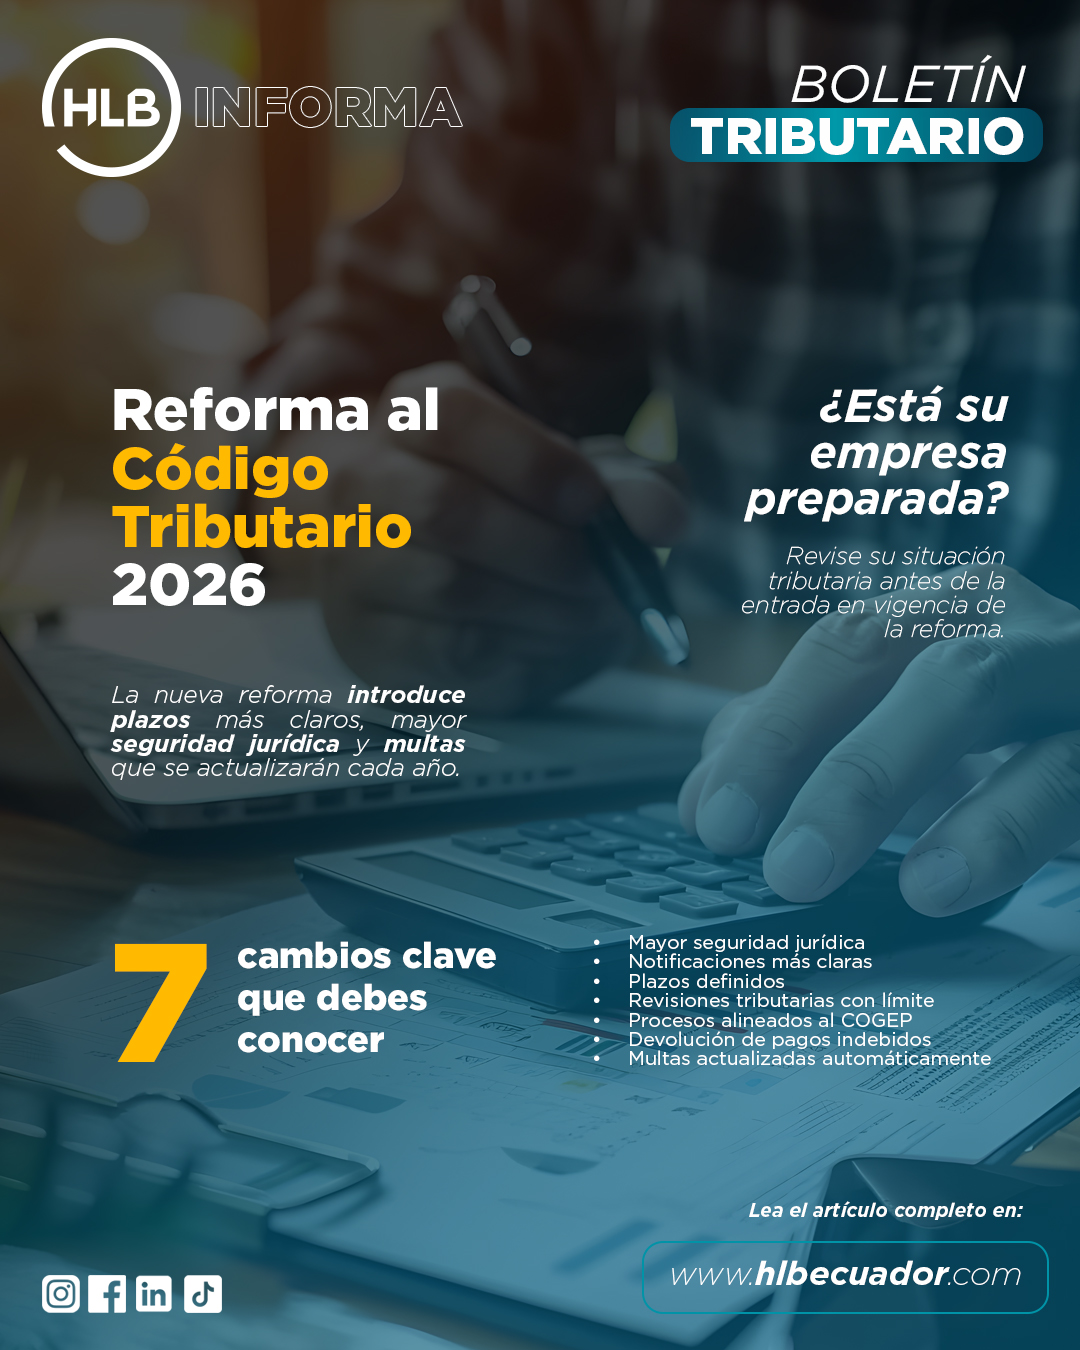
Reforma al código tributario 2026

El 6 de octubre de 2026, el Pleno de la Asamblea Nacional aprobó la Ley Orgánica Reformatoria al Código Tributario. Todavía falta la sanción o el veto del Presidente de la República, y la ley no regirá hasta su publicación en el Registro Oficial. Aun así, se espera que el texto aprobado sea el definitivo, por lo que conviene anticiparse.
En términos generales, la reforma apunta a equilibrar la relación entre la Administración Tributaria y el contribuyente:
• Limita el alcance de circulares y fichas técnicas del SRI.
• Prioriza el canal de notificación que el contribuyente designe.
• Fija plazos concretos para reclamos y devoluciones (120 días) y para la revisión (180 días, con negación tácita).
• Alinea los procesos judiciales al COGEP.
• Expresa las multas en múltiplos del salario básico unificado (SBU).

El SRI cambia su criterio sobre las bajas de inventario: lo que su empresa debe saber antes del cierre fiscal

hlbecuadorArticle

El SRI cambia su criterio sobre las bajas de inventario:

El 18 de septiembre de 2026, el Servicio de Rentas Internas (SRI) emitió la Circular No. NAC-DGECCGC26-00000006, dirigida a los sujetos pasivos del Impuesto a la Renta. La Circular deja sin efecto el criterio de la Circular No. NAC-DGECCGC14-00004, publicada en el Registro Oficial No. 189 del 21 de febrero de 2014.
Para las empresas que manejan inventarios (comerciales, industriales, farmacéuticas, de consumo masivo, entre otras), el cambio importa: las bajas por destrucción o donación son un gasto deducible importante, y un error de forma puede hacer que el SRI no acepte la deducción.
¿Qué dice la nueva Circular?

Nueva regulación del SRI fortalece el control sobre los proveedores de facturación electrónica

hlbecuadorArticle

SRI facturación electrónica

Con el objetivo de fortalecer la trazabilidad y el control de los procesos de facturación electrónica en el país, el Servicio de Rentas Internas (SRI) emitió una nueva normativa que establece la creación de un registro obligatorio para los proveedores de sistemas informáticos y servicios de facturación electrónica. La medida incorpora requisitos de identificación, registro y actualización de información para las empresas que desarrollan, comercializan o administran estas plataformas, además de nuevas obligaciones para los emisores de comprobantes electrónicos.

SRI clasifica como reservada información del sistema de trazabilidad fiscal

hlbecuadorArticle

SRI trazabilidad

SRI blinda información del sistema de trazabilidad fiscal: declara reserva por hasta 15 años
La medida protege datos relacionados con el control fiscal y la lucha contra delitos como el contrabando y el lavado de activos, limitando el acceso público a la documentación del proyecto.
El Servicio de Rentas Internas (SRI) emitió la Resolución Nro. NAC-DGERCGC26-00000025, mediante la cual declaró como reservada toda la información vinculada al Sistema Integral de Trazabilidad y Control Fiscal de Bienes y Servicios, una herramienta estratégica orientada a fortalecer los mecanismos de control tributario y aduanero en el país. La decisión se fundamenta en disposiciones legales relacionadas con la seguridad del Estado, la protección de procesos de control y la prevención de actividades ilícitas, estableciendo restricciones de acceso que podrían extenderse hasta por quince años.

SRI establece mecanismo para declaración de la obligación de pago a cuenta sobre utilidades no distribuidas

hlbecuadorArticle

SRI Utilidades no distribuidas

El Servicio de Rentas Internas (SRI) expidió la Resolución Nro. NAC-DGERCGC26-00000026, mediante la cual establece el mecanismo para la declaración y pago de la obligación denominada “pago a cuenta sobre utilidades no distribuidas”. La resolución fue suscrita electrónicamente por la Directora General del SRI y publicada en el Quinto Suplemento del Registro Oficial Nº 326, de 15 de julio de 2026.
Esta normativa busca regular el cumplimiento de una obligación tributaria que recae sobre determinadas sociedades que mantienen utilidades acumuladas sin distribuir a sus socios o accionistas, definiendo procedimientos, formularios y plazos específicos para su declaración y pago.

SRI actualiza las reglas de facturación para el transporte terrestre comercial

hlbecuadorArticle

SRI Transportistas

La Unidad de Análisis Financiero y Económico (UAFE) emitió nuevas directrices obligatorias para el reporte de operaciones sospechosas y alertas tempranas en Ecuador, mediante la Resolución No. UAFE-DG-2026-0007, publicada el 29 de abril de 2026. Esta normativa introduce procedimientos más específicos para el envío de Reportes de Operaciones Sospechosas (ROS), registros de NO ROS y reportes de Alertas Tempranas (ATEM), con el objetivo de fortalecer la prevención y detección del lavado de activos, el financiamiento del terrorismo y otros delitos conexos.
Entre los principales cambios destacan la obligatoriedad de reportar operaciones inusuales o sospechosas incluso si no se concretan, la incorporación formal del mecanismo de Alertas Tempranas, nuevos lineamientos de documentación y plazos estrictos de reporte. Estas disposiciones refuerzan el sistema de control y supervisión, incrementando las responsabilidades de los sujetos obligados y exigiendo un mayor nivel de diligencia, monitoreo continuo y gobernanza interna para garantizar el cumplimiento regulatorio oportuno.

UAFE Importante Actualización Regulatoria

hlbecuadorArticle

UAFE ABRIL

La Unidad de Análisis Financiero y Económico (UAFE) emitió nuevas directrices obligatorias para el reporte de operaciones sospechosas y alertas tempranas en Ecuador, mediante la Resolución No. UAFE-DG-2026-0007, publicada el 29 de abril de 2026. Esta normativa introduce procedimientos más específicos para el envío de Reportes de Operaciones Sospechosas (ROS), registros de NO ROS y reportes de Alertas Tempranas (ATEM), con el objetivo de fortalecer la prevención y detección del lavado de activos, el financiamiento del terrorismo y otros delitos conexos.
Entre los principales cambios destacan la obligatoriedad de reportar operaciones inusuales o sospechosas incluso si no se concretan, la incorporación formal del mecanismo de Alertas Tempranas, nuevos lineamientos de documentación y plazos estrictos de reporte. Estas disposiciones refuerzan el sistema de control y supervisión, incrementando las responsabilidades de los sujetos obligados y exigiendo un mayor nivel de diligencia, monitoreo continuo y gobernanza interna para garantizar el cumplimiento regulatorio oportuno.

Fallo de la CAN sobre aranceles expone riesgos fiscales y abre la puerta a devoluciones millonarias

hlbecuadorArticle

CAN

La reciente resolución de la Comunidad Andina (CAN) respecto a las medidas arancelarias adoptadas entre Ecuador y Colombia representa un hito relevante en materia tributaria, aduanera y de cumplimiento normativo internacional. Más allá de su carácter comercial, el fallo pone en evidencia riesgos significativos asociados a la creación y aplicación de tributos que no se alinean con los compromisos comunitarios vigentes.
Para las empresas, este pronunciamiento plantea interrogantes sobre la validez de tributos pagados, posibles devoluciones y estrategias de defensa fiscal. Para el Estado, implica contingencias económicas, legales y reputacionales que deben ser gestionadas con especial cautela.

Impuestos Municipales en Ecuador: obligaciones clave para contribuyentes

hlbecuadorArticle

IMPUESTOS MUNICIPALES

El cumplimiento de los impuestos municipales es una obligación fundamental para todas las personas naturales y jurídicas que desarrollan una actividad económica en Ecuador. Estas contribuciones permiten a los gobiernos locales financiar servicios públicos, infraestructura y programas de desarrollo territorial.
Desde HLB Ecuador, ponemos a tu disposición un resumen técnico y actualizado de los principales impuestos municipales, sus plazos de pago y las implicaciones de su incumplimiento en las principales ciudades del país.

Anexo de Dividendos 2026: Lo que debes saber para cumplir con el SRI sin contratiempos

hlbecuadorArticle

ADI 2026

El cumplimiento de las obligaciones tributarias no solo evita sanciones, sino que fortalece la transparencia financiera de las organizaciones. Uno de los deberes clave para las sociedades en Ecuador es la presentación del Anexo de Dividendos (ADI), correspondiente al ejercicio fiscal 2025, el cual deberá presentarse ante el Servicio de Rentas Internas (SRI) en mayo de 2026.
En este artículo te explicamos quiénes están obligados, qué información debe reportarse, cuáles son los plazos y qué debes considerar para una presentación correcta y oportuna.